¿Qué implica este nuevo régimen de Inocencia Fiscal? Básicamente, se establece un modo simplificado de liquidación del Impuesto a las Ganancias, eliminando la necesidad de presentar declaraciones de bienes al inicio o al cierre del ejercicio fiscal.
ARCA se enfocará únicamente en la facturación y la declaración de gastos, realizando observaciones solo en caso de detectar diferencias significativas del 15% o un mínimo del 5% que se consideren evasión, equivalentes a aproximadamente 5 millones de pesos.
El fisco asumirá que los bienes declarados en 2025 son correctos y aceptará también los de los años 2024 y 2023. Para que ARCA pueda acusar evasión, deberá contar con pruebas contundentes. Este enfoque implica un giro significativo en la filosofía tributaria, pues, hasta ahora, las autoridades presumían que los contribuyentes incumplían sus obligaciones, obligándolos a demostrar su inocencia durante los controles.
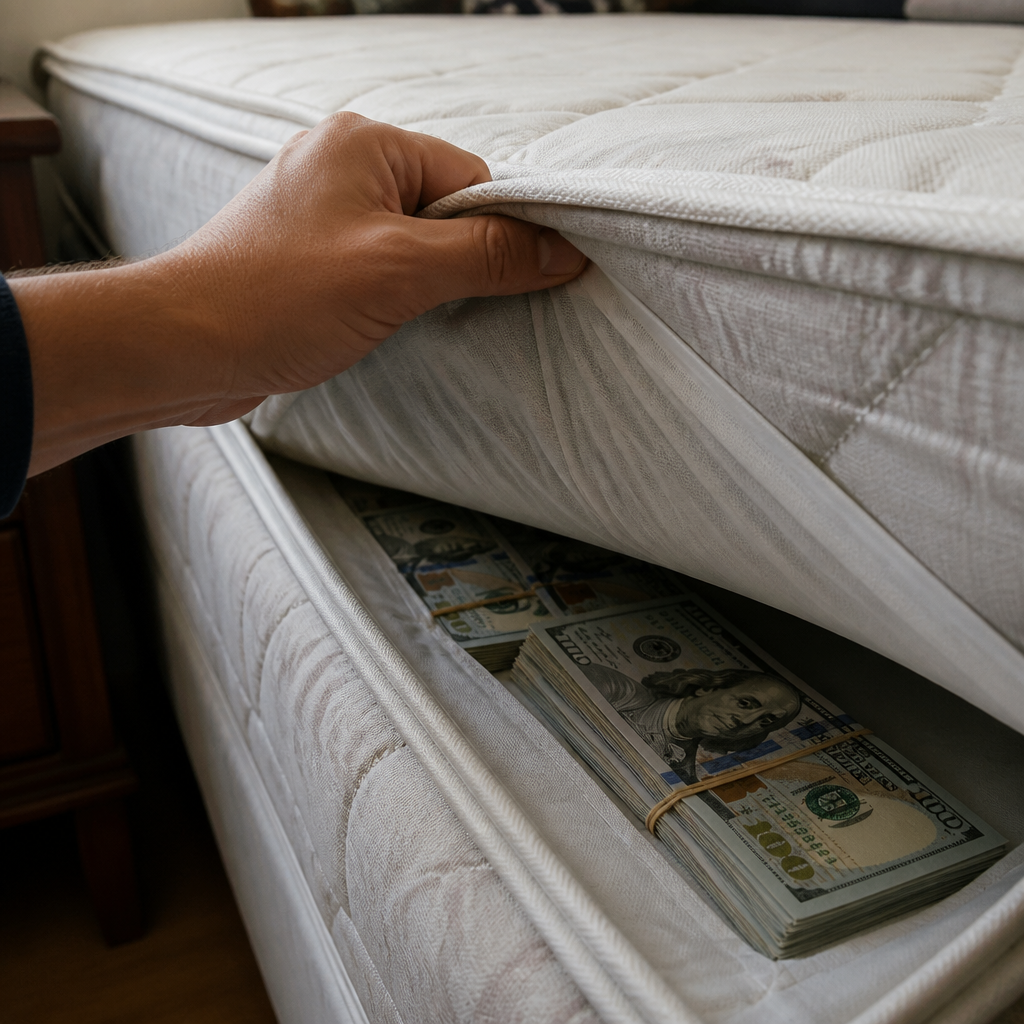
Un aspecto a destacar es que, aunque el ministro de Economía, Luis Caputo, había pensado en permitir el uso permanente de los “dólares del colchón” sin riesgos, la ley establece un plazo que finaliza el 31 de diciembre de 2027.
La legislación aprobada limita temporalmente la capacidad de ARCA para suponer un enriquecimiento no declarado, basándose en los incisos f y g de la Ley de Procedimiento Tributario. El inciso f se refiere a discrepancias no justificadas en las declaraciones impositivas, mientras que el inciso g se ocupa de las operaciones en cuentas bancarias.
Este último dato es crucial, ya que las personas que desean reintegrar dólares al sistema lo hacen a través de entidades bancarias. Tras el mencionado plazo, los contribuyentes aún podrán utilizar sus dólares, aunque con un mayor riesgo.
Luciano Pérez Radaelli, Tax Manager de TMF Group Argentina, sugirió que, dada la inminente implementación de las modificaciones de la Ley de Inocencia Fiscal II, lo ideal sería que ARCA prorrogara los plazos establecidos para el 22 de septiembre. Esta extensión permitiría adaptar adecuadamente los sistemas informáticos y garantizar a los contribuyentes un marco normativo completo al evaluar su participación en el nuevo régimen.
El experto añadió que optar por el Régimen Simplificado de Ganancias implica reflexionar sobre beneficios, condiciones y limitaciones fiscales, lo que requiere comprensión de la normativa complementaria.
Por su parte, Sebastián Domínguez, CEO de SDC Asesores Tributarios, mencionó que Inocencia Fiscal II representa un avance significativo respecto a su predecesora, brindando mayor seguridad jurídica y facilitando el ingreso de dólares no declarados al sistema. Sin embargo, su adopción dependerá de la percepción del contribuyente sobre la inflación y la evolución del tipo de cambio, así como la estabilidad política en relación a la presión fiscal.
Domínguez también advirtió que el “pseudo blanqueo” tendría como fecha límite el 31 de diciembre de 2027, recordando que, una vez vencida, ARCA podría reanudar el uso de las normas de la Ley de Procedimiento Tributario.