

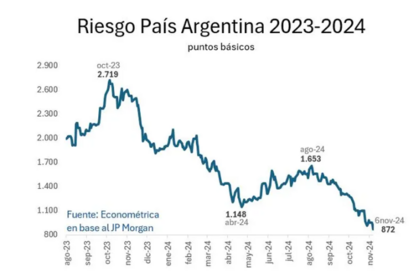
El indicador argentino trepó de 410 puntos básicos en la primera semana de julio a un promedio de 830 a mediados de noviembre, luego de alcanzar un máximo de 900 a comienzos de ese mes.
De acuerdo con el reporte, la suba de los rendimientos de los bonos del Tesoro de Estados Unidos también empujó al alza la tasa de interés de los títulos públicos nacionales: pasó del 9% a mediados de año al 13,5% en noviembre. Ese incremento alejó la posibilidad de que el Gobierno obtenga financiamiento en el mercado externo.
A diferencia de otros períodos de tensión financiera, entre julio y octubre el dólar avanzó apenas un 3,5%, frente a una inflación acumulada superior al 8%. Como resultado, el tipo de cambio real multilateral se apreció un 2,5%.
El Banco Provincia señaló que, aunque el impacto no se reflejó en el dólar, el alza del riesgo país sí alcanza a la economía real. En ese sentido, indicó que el Banco Central redujo de manera marcada sus compras de divisas: el promedio mensual bajó de US$1.900 millones durante el primer semestre a US$880 millones entre agosto y octubre.
El informe remarcó que esa desaceleración no se debió a una caída en la liquidación del sector agropecuario, que pasó de US$2.300 millones a casi US$3.000 millones mensuales, según CIARA-CEC. Tampoco respondió a un aumento en las compras de billetes por parte de las personas, que subieron de US$2.300 millones a US$2.600 millones.
El principal efecto se produjo en el canal corporativo. El mayor costo de la deuda soberana redujo las opciones de financiamiento privado: la suma de obligaciones negociables y préstamos bancarios en dólares cayó un 20%, de US$2.700 millones mensuales entre enero y julio a US$2.100 millones entre agosto y octubre. Sin contar a YPF, la contracción del crédito en dólares llegó al 35%, al pasar de US$2.600 millones a US$1.600 millones mensuales.
La entidad bancaria advirtió que “las obligaciones negociables y los préstamos en dólares conectan las variables financieras con la economía real, ya que más crédito para empresas hoy implica más inversión mañana”.
Para reducir el costo del financiamiento en pesos, el Tesoro bajó del 115% al 105% la tasa de renovación de su deuda en moneda local, con el objetivo de absorber menos liquidez y “dejar más pesos en la calle”. Sin embargo, la necesidad de mantener rendimientos en pesos que eviten un mayor apetito por divisas plantea objetivos contrapuestos.
En ese contexto, el estudio sostuvo que “la búsqueda simultánea de controlar precios y cantidades del dinero imprime volatilidad sobre las tasas de interés, desincentivando la demanda de crédito de empresas y familias”, un factor que “posterga aún más la ya demorada recuperación de la economía real”.
El informe también señaló que el escenario tendrá una prueba clave el próximo 9 de enero, cuando el Tesoro enfrente vencimientos de capital e intereses por US$4.300 millones correspondientes a los bonos Bonares y Globales.