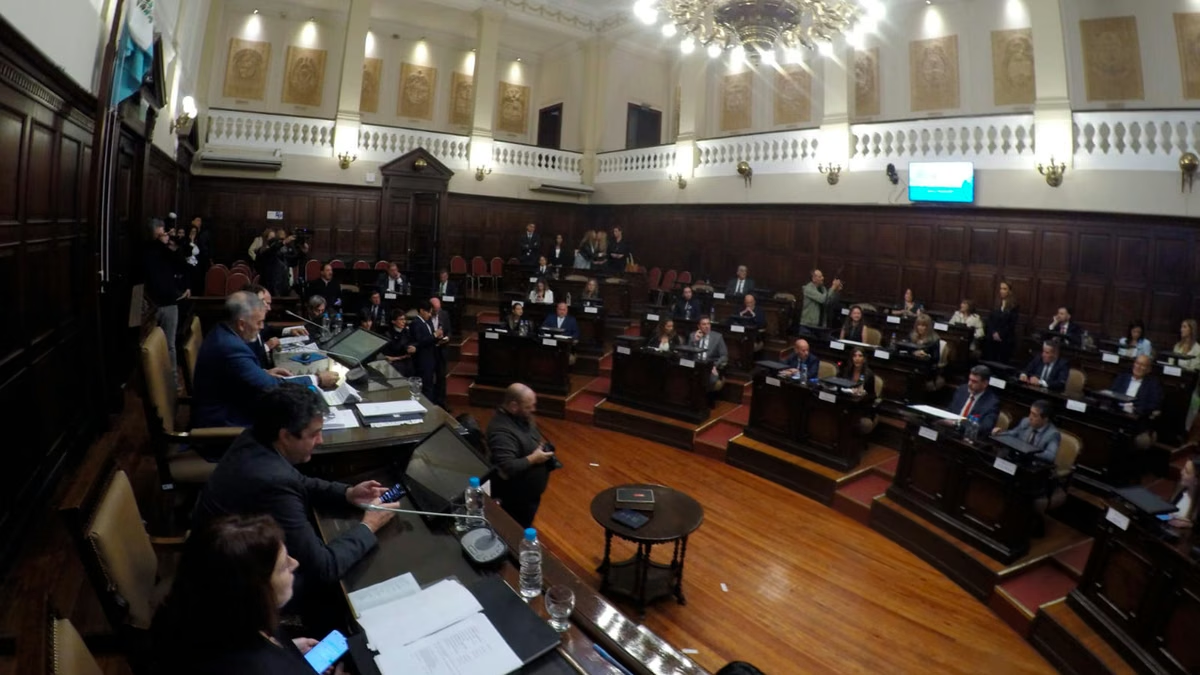
La votación en la Cámara Alta se realizó con un amplio respaldo, obteniendo 33 votos a favor y solo uno en contra, del senador Dugar Chappel, del Partido Verde. En la sesión anterior, se registró una aprobación aún más contundente, con 44 votos a favor y ninguno en contra.
Esta iniciativa busca abordar el creciente problema de morosidad que afecta a Mendoza, en consonancia con una tendencia nacional. Datos oficiales indican que aproximadamente un tercio de las familias con créditos en la provincia se encuentran en situación de atraso en sus pagos, lo que equivale a 271.000 deudores dentro de un total de 870.000 créditos.
Con las modificaciones introducidas, se espera que los bancos, que ya han comenzado a sumar incentivos a nivel nacional para ofrecer mejoras en las condiciones crediticias, refinancien sus créditos en términos más favorables. Las entidades que propongan mejores tasas y refinanciaciones se beneficiarán con la exención del impuesto a los Sellos y una reducción de las alícuotas en Ingresos Brutos:
Todas las operaciones de refinanciación beneficiadas por esta ley estarán exentas del Impuesto de Sellos.
Las entidades que ofrezcan refinanciaciones podrán acceder a una alícuota del 5% en Ingresos Brutos, siempre que se cumplan determinados requisitos: una Tasa Nominal Anual no superior al 40% y un plazo mínimo de devolución de 24 meses.
El artículo 2 de la ley redefine la refinanciación como aquellas operaciones mediante las cuales una entidad acreedora modifica las condiciones de pago de una deuda existente, abarcando cambios en plazos, cuotas, tasas de interés, garantías u otras cláusulas contractuales, con el fin de aliviar la carga financiera del deudor o mejorar la recuperación del crédito.
También se incluyen aquellas operaciones que permitan a un deudor cancelar deudas con otro acreedor. En contraposición, no se consideran refinanciaciones las cesiones, ventas, securitizaciones o transferencias de carteras de deudores a terceros.
Este beneficio, de ser aprobado, tendrá una vigencia inicial hasta el 31 de diciembre de 2026, aunque se otorgará al Poder Ejecutivo la facultad de prorrogarlo por hasta seis meses más.
Según el ministro de Hacienda, Víctor Fayad, el saldo promedio de deuda en mora de las familias asciende a $1,1 millones, mientras que para las empresas la cifra alcanza los $2,8 millones, englobando deudas con bancos, entidades crediticias y billeteras virtuales. Fayad destacó que las deudas más significativas corresponden a bancos, mientras que las billeteras virtuales presentan saldos menores.
De los 270.000 individuos con dificultades de pago, se estima que alrededor de la mitad está en situación 5, considerada “irrecuperable”, con deudas que superan los 360 días. Además, cerca de 100.000 deudores presentan entre 30 y 180 días de mora, y son considerados por el Gobierno como aquellos con “mayores posibilidades” de resolver su situación a través de una refinanciación.