– Dispersión en los sectores
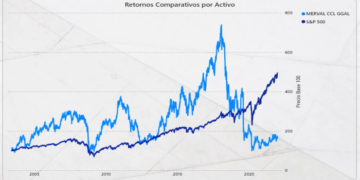
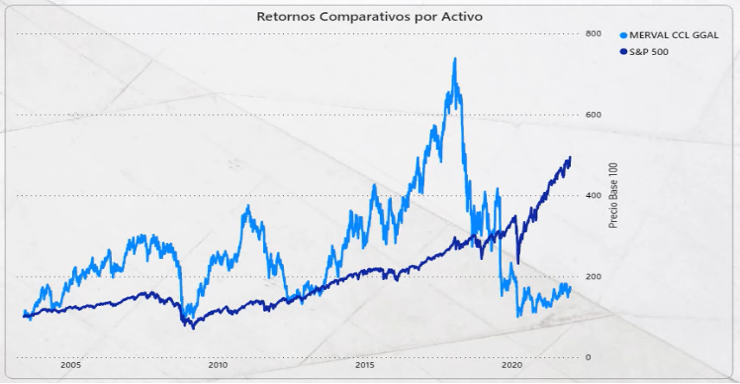
El S&P Merval se encuentra actualmente más de un 30% por debajo de sus picos históricos. El mercado está considerando oportunidades de inversión en renta variable, aunque también alerta sobre los riesgos asociados a los activos locales. Las elecciones son el foco de atención, a pesar de que falta más de un año para la contienda electoral.
El riesgo país continúa siendo un indicador clave para las acciones argentinas. Históricamente, existe una correlación negativa entre ambas variables: a medida que crece la percepción de riesgo sobre la deuda nacional, el S&P Merval, medido en dólares, tiende a caer.
Esto ocurre porque el precio actual de una acción se determina en función del flujo de caja que la empresa generará en el futuro, descontado a valor presente. Para realizar este cálculo, se aplica una tasa asociada al riesgo país. Cuando el riesgo país desciende, el flujo de caja esperado se incrementa, lo que eleva el valor de las acciones. En cambio, un aumento en el riesgo país implica un menor flujo de fondos, afectando negativamente a estas.
Sin embargo, la situación actual es atípica. Aunque el riesgo país ha aumentado a 610 puntos, las acciones permanecen un 30% por debajo de sus máximos. En 2025, el S&P Merval alcanzó picos históricos con un riesgo país de 600 puntos, según un análisis. Esto indica que, aunque el riesgo país está en un nivel similar al de los máximos históricos, la valoración de las acciones argentinas se encuentra notablemente rezagada.
Por lo tanto, con el riesgo país alrededor de 600 puntos, el Merval todavía está distante de los niveles alcanzados en períodos anteriores con menor percepción de riesgo. Ezequiel Fernández, director de Research Corporativo en una entidad financiera, evaluó que el S&P Merval actualmente parece reflejar adecuadamente una elección reñida en 2027. “El precio de las acciones parece equilibrar la fuerte revalorización potencial que podría surgir de una reelección de Milei frente a una caída pronunciada en el índice que seguiría a una sorpresa negativa en las elecciones. Sin embargo, es complicado calificar de barato o caro en escenarios binarios”, anotó el analista.
De todos modos, Fernández menciona que nuevos compradores marginales en el índice de renta variable argentino podrían aparecer de manera significativa solo en un contexto de mayor pesimismo en los precios. Otra posibilidad que podría fomentar una mayor demanda de acciones sería una sorpresa positiva en los indicadores macroeconómicos durante el último trimestre, especialmente en lo que respecta a la actividad y los salarios reales.
Las acciones argentinas están en medio de un fuerte proceso de corrección. Con la caída actual, el S&P Merval en dólares ha visto un descenso superior al 30% desde sus máximos históricos, cotizando en los niveles más bajos desde octubre del año anterior. A corto plazo, el comportamiento de las acciones dependerá de la capacidad del mercado para mantener los niveles recientes tras la toma de ganancias y la evolución del riesgo argentino.
Melina Eidner, analista de otra entidad, explicó que, en el análisis desde el inicio del año, el Merval ha tenido dos meses difíciles, con un descenso acumulado de 17,7% en dólares desde fines de julio. Indicó que esta mala performance se debe en gran medida a hechos internacionales (altas tasas a largo plazo, postura más rígida de la Reserva Federal, inestabilidad en Medio Oriente y preocupaciones sobre una inflación persistente), más que a cuestiones internas (contratiempos legislativos y caídas en la industria y la construcción).
A medida que avanza la situación, Eidner mantiene una visión cautelosa sobre las acciones. “Desde el ámbito local, no vemos un catalizador claro a corto plazo (el tratamiento legislativo sobre las PASO podría ser un factor, pero no se han alcanzado acuerdos todavía), aunque creemos que podría haber un rebote técnico dado que las valoraciones están golpeadas. En el aspecto internacional, una buena elección en Brasil podría ofrecer un respiro, ya que podría generar una apreciación del real, lo que llevaría a una depreciación del tipo de cambio real bilateral”, aclaró.
Este año, las acciones argentinas han mostrado un comportamiento desigual, destacando la brecha entre los sectores energéticos y varias compañías del ámbito financiero y de servicios públicos. YPF lidera las subas con un avance del 38,7%, seguida por Vista Energy con 34,9%. También Telecom Argentina se destaca con una mejora del 2,2%. Sin embargo, en el resto de los títulos predominan las pérdidas. Las acciones de Globant han sido las más afectadas, con una caída acumulada de 42,6%, seguidas por Grupo Supervielle (-40,8%), Grupo Financiero Galicia (-32,6%), Central Puerto (-32,3%), Edenor (-31,2%) y Loma Negra (-30,7%).
Entre los bancos, el deterioro es claro; BBVA Argentina ha descendido 30,8% y Banco Macro 27,7% en el año. IRSA pierde un 18,2% y Transportadora de Gas del Sur retrocede un 17,8%. En resumen, el mercado accionario argentino enfrenta un año de notable disparidad. Mientras que las empresas relacionadas con el petróleo y la energía obtienen ganancias significativas, muchos bancos y otras acciones líderes sufren retrocesos de entre 20% y 40%. Esto refleja que la corrección del Merval no ha sido uniforme y que el rendimiento de cada papel responde a factores sectoriales y específicos.
José Ignacio Thome, analista de otra firma, evaluó que a estos niveles el S&P Merval aparece como un activo con valor, y su análisis sectorial lo respalda. “En el sector de oil & gas, las perspectivas de crecimiento son sólidas, y, aun con un retroceso en el precio del Brent, nuestras valoraciones seguirían siendo superiores a las actuales”, destacó. Además, en el ámbito de las utilities reguladas, Thome proyecta ajustes tarifarios continuos debido a la inflación. “Con un tipo de cambio relativamente estable, vamos a seguir observando balances sólidos medidos en moneda dura”, resumió.
En lo que respecta a los bancos, desde la misma firma consideran que lo peor ya ha pasado. “Anticipamos que en septiembre y el último trimestre el crédito repuntará levemente y, con un mayor stock de préstamos, la morosidad disminuirá gradualmente, lo que proporciona un colchón de seguridad ante los múltiplos actuales. Creemos que es un buen momento de entrada para el Merval”, afirmó Thome.
Sin embargo, en términos de riesgos, Thome advierte que, al ingresar en los 12 meses previos a las elecciones de octubre de 2027, a pesar de los buenos fundamentos, el índice no estará exento de volatilidad. “Aunque prevemos que las valoraciones aumenten en la mayoría de los sectores a largo plazo, es posible que enfrentemos un costo de oportunidad ante oportunidades de compra similares en los próximos meses, al menos hasta que se aclare el panorama electoral”, concluyó Thome.
En el corto plazo, el último mes dejó un saldo negativo para las acciones argentinas, con declives generalizados entre los principales ADRs. Las caídas fueron particularmente marcadas en el sector bancario, que lideró las pérdidas. Supervielle fue el que más cayó en el mes, con un retroceso del 21,0%, seguido por Galicia (-19,2%), BBVA Argentina (-18,0%), Banco Macro (-17,6%) y Edenor (-17,3%). Central Puerto también experimentó una fuerte corrección de 17,2%. Otras caídas notables incluyen MercadoLibre, que perdió un 15,1%, Vista Energy un 14,8%, Loma Negra un 13,8% y Transportadora de Gas del Sur un 13,8%. Pampa Energía retrocedió un 11,3%, mientras que Telecom Argentina bajó un 10,9%.
En este contexto, YPF mostró una caída menos pronunciada, del 7,0%, y Cresud un 6,3%. Las únicas excepciones fueron Corporación América, que avanzó un 3,1%, y Globant, que cayó solo 3,5%, además de mostrar un notable rebote semanal del 7,8% y diario del 8,2%. Así, el S&P Merval cerró el mes con una baja de entre 7% y 9% en dólares en septiembre, mientras que los ADR bancarios sufrieron caídas de entre 15% y 18%. Septiembre fue, por lo tanto, un mes marcado por una fuerte corrección y una elevada dispersión sectorial, siendo el sector financiero el principal foco de ventas.
Mariano Ortiz Villafañe, economista jefe de otra firma, advirtió que las acciones locales no fueron inmunes a la fuerte venta de los últimos meses, impulsada por el aumento de las tasas internacionales y la creciente incertidumbre electoral. A futuro, Ortiz Villafañe considera que en un escenario favorable, donde se incrementen las probabilidades de continuidad del esquema económico actual, las empresas locales pueden ofrecer un gran potencial de retornos, especialmente en sectores afectados como el bancario y el regulado. Sin embargo, agregó que