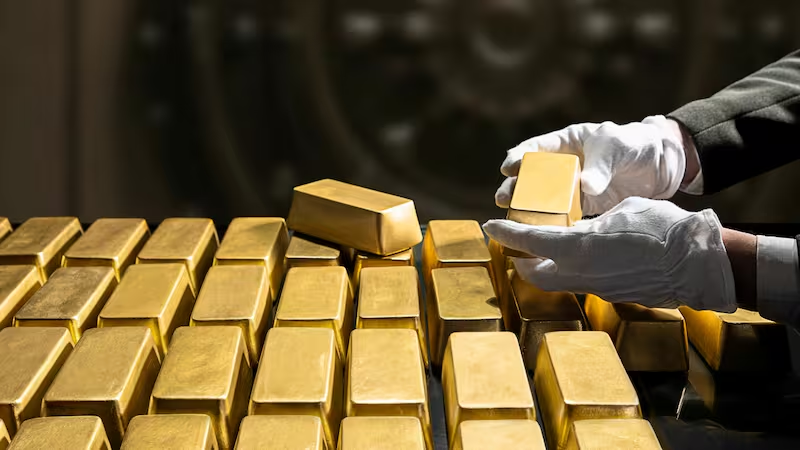
La AGN presentó los hallazgos de la auditoría sobre los estados financieros del BCRA en el ejercicio 2025, revelando que sus reservas en oro habían experimentado una ganancia patrimonial superior a $ 8 billones, atribuida al incremento internacional del precio del metal. Sin embargo, las operaciones con derivados financieros, que incluyeron parte de esas reservas, reportaron pérdidas del orden de $ 1,5 billones, equivalentes a unos u$s 1023 millones.
El conflicto no se limita exclusivamente a los resultados económicos, sino que también plantea interrogantes sobre la conveniencia de emplear derivados en relación a un activo considerado tradicionalmente como refugio de valor por los bancos centrales. A esto se suma la falta de información detallada sobre los instrumentos empleados y la localización de los lingotes que fueron enviados al exterior.
Juan Manuel Olmos, presidente de la AGN, explicó que aproximadamente u$s 960 millones de las pérdidas reportadas provienen de contratos que resultaron negativos, mientras que otros u$s 62,8 millones corresponden a premiums de opciones. Las operaciones se liquidaron en divisas y al final del ejercicio no había posiciones abiertas.
La AGN argumentó que el Banco Central había especulado sobre la evolución del precio del oro, lo que resultó adverso. Sin embargo, la auditoría consideró aceptables los estados contables de la institución en términos técnicos.
El BCRA, en un comunicado emitido el 8 de octubre, rechazó esta interpretación, defendiendo que las operaciones mencionadas eran parte de una estrategia de cobertura aplicada al 100% de su posición en oro, destinada a proteger las reservas internacionales de una posible caída en su precio.
Según Santiago Bausili, al frente de la entidad, el crecimiento del valor del metal compensó las pérdidas por los derivados, lo que dejó un resultado neto positivo de u$s 2505 millones.
La respuesta oficial incluyó advertencias sobre la motivación política detrás de las críticas de la AGN. No obstante, más allá del enfrentamiento institucional, se presenta una diferencia técnica que explica los resultados divergentes entre ambas entidades.
Un exfuncionario del Banco Central señaló que las discrepancias residen esencialmente en la interpretación de los datos. “El informe de la AGN, al eliminar el contexto político, reporta lo mismo que expone el comunicado del BCRA”, comentó.
La AGN se centró en las pérdidas derivadas de los instrumentos financieros, mientras que el BCRA subrayó el rendimiento general de su posición en oro.
Ambos resultados pueden coexistir, pero no resuelven el dilema de si las coberturas fueron una decisión financiera acertada. Lo complejo es que el Banco Central no proporcionó información sobre la composición exacta de los derivados utilizados en 2025. Por lo tanto, a pesar de que la AGN identificó pérdidas y pagos por primas de opciones, dicha evidencia no es suficiente para reconstruir la totalidad de la estrategia.
Martín Fernández Dubois, especialista en gestión de activos, manifestaron que los bancos centrales disponen de diversas herramientas para gestionar sus posiciones en oro, y no todas persiguen el mismo objetivo. Existen, además de los derivados, swaps, acuerdos de recompra (repo) y préstamos de oro (gold leasing), que pueden generar financiamiento o rendimiento a partir de las reservas.
Es crucial entender que una cobertura de precios no implica necesariamente trasladar los lingotes o ceder su propiedad. En contraste, determinadas operaciones de financiamiento pueden alterar temporalmente la situación jurídica del oro.
Para evaluar el desempeño de las reservas argentinas, es fundamental no solo considerar el resultado económico, sino también conocer las particularidades de los contratos involucrados.
Alejandro Vanoli, ex-presidente del Banco Central, cuestionó la conveniencia de haber realizado operaciones de protección frente a una posible caída del oro en un contexto de creciente demanda internacional por parte de las autoridades monetarias. En diálogo con un medio, sugirió que, sin las coberturas, las ganancias por la apreciación del oro habrían sido considerablemente mayores, estimando que el resultado podría haber superado los u$s 3.600 millones en lugar de los u$s 2505 millones informados por el BCRA.
Desde su perspectiva, el inconveniente no radica en que los bancos centrales utilicen derivados, sino en la oportunidad de dicha estrategia. Resaltó que la decisión de cubrirse frente a una posible baja del oro se tomó cuando existían fundamentos para prever un aumento en su cotización.
Aun así, el resultado del año no indica por sí solo que la cobertura careció de justificación al momento de su contratación. Para llegar a esta conclusión, sería necesario conocer el costo de los instrumentos, los riesgos que buscaban mitigar y las condiciones del mercado en el momento de cada operación. Este aspecto sigue siendo uno de los puntos que no se pueden evaluar con la información pública actual.
Vanoli enfatizó que las reservas en oro son una constante en la trayectoria de los bancos centrales y que, a pesar de las variaciones en sus activos, el metal sigue siendo un refugio. Desde esa óptica, criticó la decisión de la autoridad monetaria de buscar protegerse de una caída en un activo que de por sí es parte de la estrategia de diversificación de reservas.
Sin embargo, estas funciones no son excluyentes. El oro puede servir de cobertura ante ciertos riesgos del sistema financiero internacional, al mismo tiempo que puede sufrir caídas significativas en su precio en momentos específicos.
Así, una autoridad monetaria puede optar por reducir temporalmente su exposición a estas volatilidades mediante derivados. La clave es evaluar si el costo de tal protección resulta razonable en relación al riesgo que se intenta mitigar.
En el caso argentino, esta discusión es especialmente relevante, dado que las operaciones presentaron pérdidas superiores a u$s 1000 millones en un ejercicio donde el precio del oro mostró un desempeño favorable.
Vanoli también criticó la información suministrada durante los procesos de control, afirmando que la autoridad monetaria debería aclarar mejor las condiciones de gestión del oro.
El choque entre la AGN y el BCRA ha expuesto diversas interpretaciones sobre la administración del oro durante 2025. El análisis técnico de Fernández Dubois revela que las diferentes operaciones que pueden realizarse con oro no tienen las mismas implicancias financieras o jurídicas.
En este contexto, queda pendiente la aclaración sobre los instrumentos empleados, sus costos, los objetivos de las coberturas, las condiciones de los acuerdos relacionados con las reservas y la ubicación física del metal trasladado al exterior.
La cifra positiva reportada por el Banco Central no anula las pérdidas por los derivados ni aclara si la estrategia fue adecuada por sí sola. Igualmente, las pérdidas asociadas a las coberturas no son suficientes para concluir que toda la posición en oro haya resultado negativa. La cuestión fundamental radica en si la información accesible es suficiente para evaluar las decisiones tomadas respecto a uno de los activos más críticos del Banco Central.