La elevada inflación requiere una respuesta contundente, y la Reserva Federal ha decidido asumir esta responsabilidad, alejándose del enfoque en los vigilantes del mercado. Warsh afirmó que la medida “removió una dosis de acomodación”. Sin embargo, solo dos de los 18 altos funcionarios que aportaron sus perspectivas creen que este ajuste será suficiente. Se anticipa un nuevo movimiento antes de que finalice el año, aunque Warsh se guarda su opinión al respecto. Lo esencial es que ha dado un paso decisivo.
Atacar la inflación es la prioridad, mientras que el crecimiento económico continúa a un ritmo sólido, según el breve comunicado oficial. Si bien la incertidumbre persiste, en parte debido a factores geopolíticos, el gasto interno muestra resistencia. La Reserva Federal confía en la robustez del mercado laboral, donde la creación de empleo y la oferta de trabajo han crecido de manera conjunta; la tasa de desempleo se sitúa en 4,1%, apenas una décima por debajo del nivel considerado como pleno empleo. Analizando las opiniones de los 18 funcionarios en el mapa de puntos, ninguno expresa inquietud acerca de la posibilidad de un debilitamiento de la economía real, una situación poco común. El año anterior, en contraste, el banco central redujo las tasas en tres ocasiones para contrarrestar un comienzo de desaceleración en el empleo. Así, el cumplimiento de su mandato dual consiste en concentrar esfuerzos en reducir la inflación hasta alcanzar el objetivo anual del 2%, un compromiso que Warsh ha mantenido desde su llegada. El mapa de puntos muestra una fuerte baja de la inflación para el próximo año, pasando de 3,7% a 2,3%, aunque la meta exacta del 2% no se espera alcanzar hasta 2029.
¿Qué sucederá a continuación? Es poco probable que un único ajuste de 25 puntos base sea suficiente para generar un cambio sustancial, más allá de marcar una pauta. La historia indica que la política monetaria requiere de repeticiones constantes. Entre 1994 y 2023, la Reserva Federal llevó a cabo seis períodos de incremento en las tasas. Solo en 1997 se logró un ajuste exitoso con un único movimiento, debido a la crisis en el sudeste asiático que obligó a un cambio rápido de enfoque. Los restantes episodios requirieron entre 6 y 17 ajustes antes de completarse, siendo el promedio de 8 a 9. Este proceso implica un juego crítico de ensayo y error, que en numerosas ocasiones ha llevado a la suspensión de incrementos y a la reversión de ajustes previos para mitigar consecuencias imprevistas.
La elección de un aumento de 25 puntos básicos es el enfoque preferido de la Reserva Federal, aunque no es el único posible. Durante 2022 y 2023, Powell se encontró persiguiendo la inflación y tuvo que implementar cuatro incrementos consecutivos de 75 puntos básicos para compensar su retardo. Cuando la situación no es apremiante, o surgen eventos extraordinarios, el banco central frecuentemente decide actuar en una reunión y tomarse la siguiente para evaluar los efectos antes de proceder. En este contexto, Warsh podría optar por omitir la reunión de octubre, posponiendo un posible nuevo incremento hasta luego de las elecciones del 3 de noviembre. Sin embargo, los futuros en el mercado no están convencidos de esta posibilidad, y repetir un aumento en octubre se percibe como una decisión incierta.
No se ha tomado una decisión sobre los próximos pasos, y Warsh ha dejado de proporcionar indicios sobre la dirección futura. El presidente ha cancelado la guía previa. No obstante, el mapa de puntos se publica trimestralmente, esbozando una indicación de la dirección futura, aunque sin incluir la posición de Warsh. De los funcionarios involucrados, dos ya están alineados, doce consideran apropiado un aumento adicional antes de que concluya el año y cuatro sugieren realizar dos incrementos. De los 18, solo 11 tienen voto para decidir, y sus identidades permanecen anónimas a menos que se revelen de manera explícita. Es importante señalar que el futuro no está determinado, y los cambios en las circunstancias podrían llevar a modificaciones en las recomendaciones.
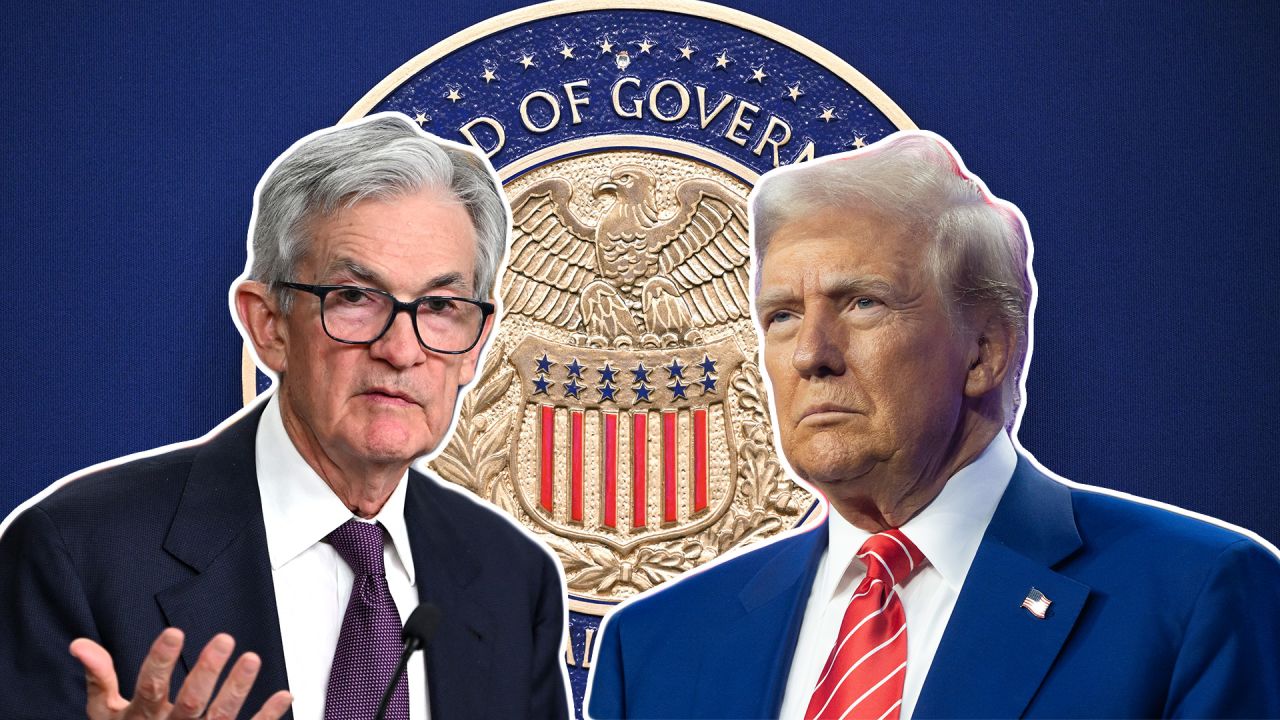
La figura clave en este escenario es el bono del Tesoro de Estados Unidos, al que Warsh se refiere como “el economista más inteligente del mundo”. Según él, el rendimiento de este bono de diez años es crucial en el escenario financiero. Warsh identifica tres motivos detrás del aumento de los rendimientos: la fortaleza económica, la competencia por el capital y, por supuesto, cuestiones geopolíticas. En su visión, el principal factor es la solidez del crecimiento económico. ¿Pero qué hay de los crecientes déficit fiscal y deuda pública? No los menciona, lo que puede interpretarse como un gesto amistoso hacia la administración Trump. Es el éxito de la gestión actual lo que impulsa el aumento de las tasas; desde marzo, la curva de rendimiento se ha elevado. Esto se traduce en un aumento general en los bonos. Con precaución y reflexionando sobre las consecuencias, la Reserva Federal bajo Warsh se presenta cautelosa. “Confío en Kevin”, indicó el presidente que dialogó con él antes de la reunión. En 2018, también confiaba en Jay Powell cuando se aplicaron las primeras subas. Trump había mostrado su descontento, pero sus críticas fueron desestimadas, y el proceso sigue su rumbo. La Casa Blanca tiene en este momento un posible chivo expiatorio si los resultados no favorecen en las urnas en noviembre, tal como sugieren las encuestas.
Las tensiones externas también son relevantes. Es evidente que la trama de esta historia puede cambiar drásticamente si las condiciones globales se transforman. Trump podría encontrar una tregua en Medio Oriente, o la aceleración de la inteligencia artificial podría moderarse. Un acuerdo con Irán y la reanudación de la navegación en los estrechos de Ormuz y Bab el Mandeb aliviarían la presión generada por los altos precios del petróleo y la escasez de productos refinados. Los líderes del sector de IA buscan desacelerar un frenético ritmo de inversiones que compiten entre sí, aunque nadie se atreve a frenar de manera individual. La amenaza a la humanidad no parece ser un argumento convincente para pausar el avance. Ni Trump, ni China, ni los mercados que apuestan por el crecimiento rápido están dispuestos a ralentizarse. Mientras tanto, la inteligencia artificial persiste en la construcción acelerada de infraestructura, y la economía no mostrará signos de detenerse. El mercado está al tanto de ello, por lo que resiste la tormenta de septiembre sin precipitaciones trágicas, descansando con calma al borde del camino, no muy lejos. El S&P 500 se encuentra a solo un 1,9% de alcanzar nuevos máximos históricos. Así, se espera que las tasas de interés reales continúen elevándose, a pesar de los indicios de una menor inflación, mientras persiste el riesgo de derrapes en las expectativas. Como la política fiscal no toma medidas para reducir su tamaño, la Reserva Federal seguirá enfrentando la necesidad de incrementar las tasas.