

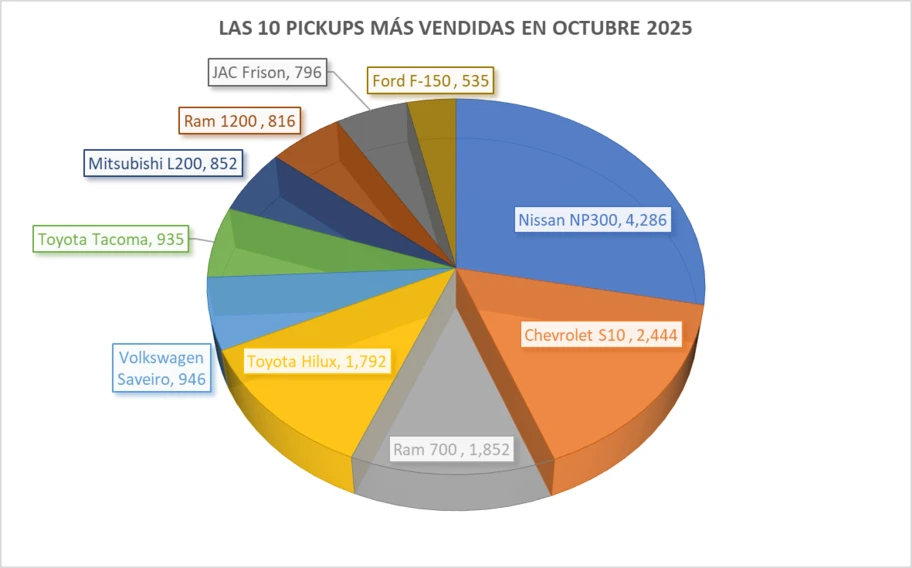
Los tres modelos más vendidos tienen un precio promedio superior a los $60.000.000. La cifra vuelve a plantear una pregunta incómoda: cuánto refleja el comportamiento real del mercado y cuánto responde a las estrategias comerciales de las marcas y, en algunos casos, a los autopatentamientos que las concesionarias siguen realizando en los últimos días de cada mes.
“El promedio de ventas está entre los 2.000 y los 2.100 autos por día y en los últimos cinco días sube a 2.300, 2.600, 3.000, 3.600 y 4.600 unidades. Eso no es genuino. La gente no sale a fin de mes a comprar toda junta como para generar un salto de más del 100% en las ventas de un viernes para el siguiente”, explicaron desde una importadora.
“Esos son autos que las concesionarias tienen que comprar para cumplir sus objetivos y obtener premios por volumen. El problema es que, si después no se venden, hay que pagárselos a la terminal antes de 30 días porque los intereses son altísimos. Entonces, es preferible venderlos sin margen que arriesgarse a no venderlos”, agregaron.
La dinámica termina alimentando un círculo que distorsiona el mercado: se genera un “rulo” de vehículos que las concesionarias compran para alcanzar sus metas, sin obtener ganancias, y luego ofrecen por debajo del precio de lista. El mecanismo se convierte en una bola de nieve cada vez mayor, difícil de sostener.
Cuando ese circuito se frena, los resultados pueden ser como el de octubre, con tres pickups en los primeros puestos. Por sus precios, no son modelos habituales para ahorristas que llegan con lo justo, sino para compradores con capacidad económica para aprovechar descuentos y bonificaciones.
“No hay modo de explicar sino, por qué la VW Amarok, que está despidiéndose del mercado en un par de meses, haya quedado segunda en el absoluto de ventas. Es un gran vehículo, pero hace seis meses vendía la mitad de Hilux y menos que Ranger, y este mes quedó segunda a 700 unidades de la Toyota y delante de la Ford”, explicó un empresario.
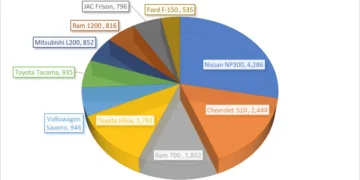
De los 42.891 vehículos particulares y comerciales livianos patentados en octubre, 6.901 correspondieron a alguno de esos tres modelos: el 16% del total. Entre las 14 versiones de Toyota Hilux, el precio promedio es de $63.193.000; las 15 variantes de Ford Ranger promedian $60.701.000, y las 12 de VW Amarok, $75.548.500. El promedio de las tres pickups alcanza los $66.480.900.
Los modelos más económicos, en cambio, cuestan bastante menos. El Fiat Cronos tiene un precio promedio de $42.762.500 entre sus cuatro versiones; el Peugeot 208, de $44.920.000 entre seis; el Chevrolet Onix promedia $37.560.000 en sus siete variantes, y el Toyota Yaris cuesta $39.970.000 en promedio entre sus tres niveles de equipamiento.
En este escenario, el Gobierno prepara un programa de financiación para vehículos fabricados en el país, con plazos de hasta 72 meses y una tasa anual del 25%, con el objetivo de reactivar el mercado. La extensión sería similar a la de un plan de ahorro previo y permitiría ofrecer cuotas más accesibles.
Después de más de dos años de planes de financiación a tasa cero, las ventas de los autos más económicos siguen retrocediendo. El presupuesto limitado y una economía que no permite subsidiar tasas durante períodos prolongados restringieron ese tipo de ofertas, que no tuvieron el efecto esperado por el sector.
Este martes, el presidente de Renault Argentina, Pablo Sibilla, habló durante una rueda de prensa en Santa Cruz y sostuvo que “el Segmento B es uno de los más golpeados, que es el auto de la clase media. Nosotros, las automotrices, le dijimos al Gobierno que para reactivar las ventas haría falta tener financiación a más largo plazo. Y de estas conversaciones es que aparece esta propuesta”, señaló.
Los datos respaldan esa evaluación. En los primeros diez meses de 2026 frente al mismo período de 2025, Toyota Hilux y Ford Ranger, las dos pickups más vendidas del año, registraron bajas del 0,5% y el 19,7%, respectivamente. La caída fue mayor entre los autos de pasajeros con más demanda: el Fiat Cronos retrocedió un 29,7% y el Peugeot 208, un 39,2%.
Un año antes, Sibilla había planteado que, si dependiera de él, eliminaría la financiación a tasa cero, “porque el cliente que compra el 50% del auto en 12 meses a tasa cero generalmente ya tiene el dinero y aprovecha la oferta”.
El ejecutivo también había propuesto una alternativa: “preferiría dejar de vender a tasa 0% y vender a una tasa baja, con cuota baja y a mucho mayor plazo, para que la gente que realmente no llega a comprar el vehículo en efectivo pueda hacerlo. Las tasas 0% son una subvención que hacemos todas las marcas y nos cuesta una fortuna. No existe la tasa cero en el mercado, por algo ningún banco te ofrece eso”, concluyó.