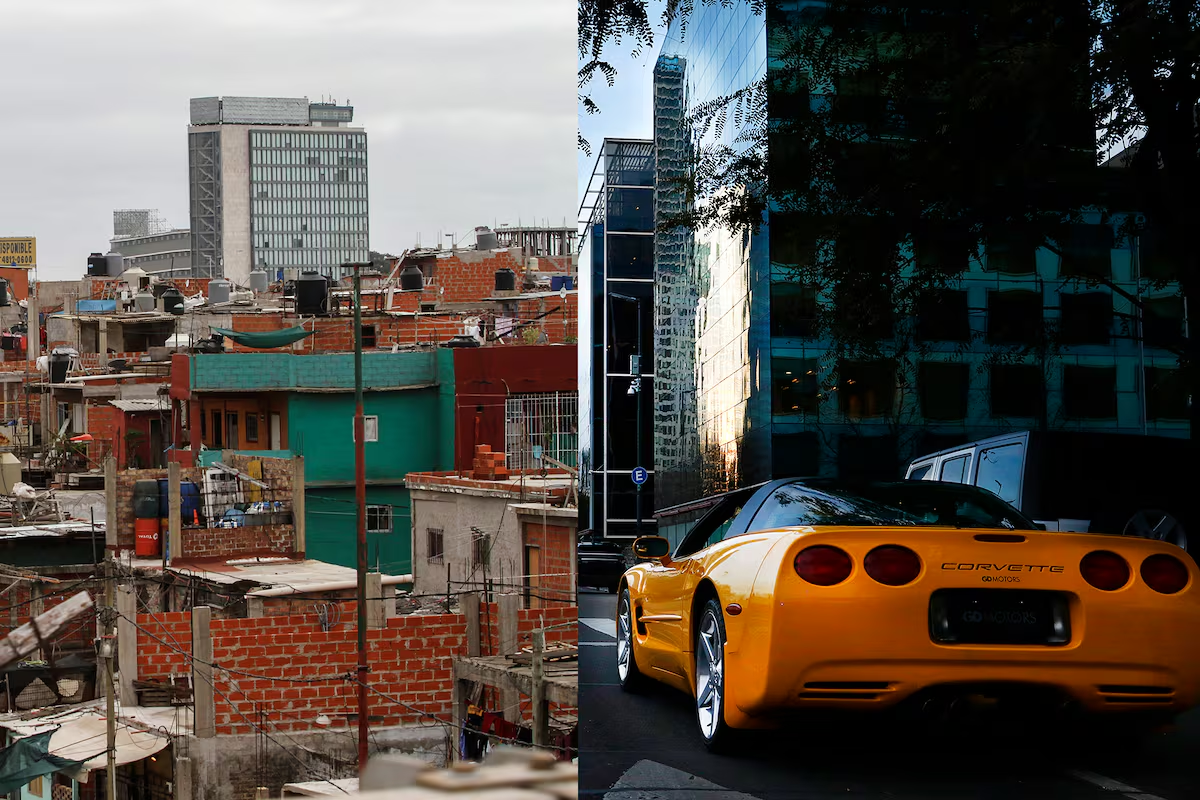
El sistema tributario argentino se caracteriza por recaudar una parte significativa de sus recursos a través de impuestos indirectos, que gravan el consumo, transacciones y exportaciones, mientras que los tributos directos sobre ingresos y patrimonio son de menor relevancia. Este aspecto no solo implica cuánto se paga, sino también quién asume la carga y cómo afecta a la producción, el consumo y la inversión.
Un informe de Fundar, publicado en Argendata bajo el título “¿Por qué nuestro sistema tributario es tan anómalo?”, destaca que Argentina se sitúa en una posición inusitada en el contexto internacional. La presión tributaria consolidada alcanzó el 27,6 por ciento del PBI en 2024, superando el promedio de América Latina y el Caribe, que es del 21,7 por ciento, aunque se ubica por debajo del promedio de la OCDE, que es del 34,1 por ciento. Sin embargo, se aclara que la carga efectiva sobre el sector formal es considerablemente mayor: al restar del PBI la economía informal y las actividades que no tributan, la presión sobre el sector formal alcanzó el 42,4 por ciento en 2021.
La anomalía se hace evidente al analizar la manera en que se recauda. Según Fundar, la estructura tributaria argentina muestra un sesgo considerable hacia los impuestos indirectos, cuyo peso en la recaudación total supera la media regional y es significativamente mayor al de los países de la OCDE. En contraste, los impuestos directos sobre ingresos y patrimonio desempeñan un papel menor.
El IVA se erige como el principal tributo del sistema, representando casi una cuarta parte de la recaudación total. No obstante, el informe señala que la singularidad argentina no radica únicamente en la proporción del IVA, que se encuentra en casi todos los países, sino en la relevancia de otros impuestos indirectos menos comunes en sistemas tributarios comparables: derechos de exportación, el impuesto a los débitos y créditos bancarios, y el impuesto provincial a los Ingresos Brutos.
Las retenciones a las exportaciones disminuyen el precio percibido por los productores, lo que puede alterar decisiones sobre producción y destino de la misma. Asimismo, el impuesto al cheque incrementa el costo de uso del sistema financiero formal, mientras que Ingresos Brutos se aplica a las ventas en cada etapa de la cadena productiva sin permitir la deducción de lo ya pagado, constituyendo así un impuesto en cascada. Por lo tanto, estos impuestos generan distorsiones en la economía.
En el otro extremo, los impuestos directos presentan una recaudación baja en comparación con la OCDE y el promedio latinoamericano. Por ejemplo, la valuación fiscal de los inmuebles está muy por debajo de los valores de mercado, y el impuesto a los bienes personales fue debilitado por una reforma reciente.
Esta estructura tributaria tiene implicancias distributivas. Los sistemas con gravámenes indirectos tienden a ser regresivos, dado que los hogares de menores ingresos destinan una mayor proporción de su renta al consumo. En Argentina, el 10 por ciento de los hogares con menos recursos enfrenta una carga impositiva superior al 35 por ciento de sus ingresos, mientras que en el segmento de mayores ingresos la carga es inferior al 25 por ciento.
Además, se presenta un desafío importante: el Estado recauda menos de lo que podría obtener con los impuestos existentes. Fundar estima que la eficiencia recaudatoria del IVA es baja, con una evasión del 43,7 por ciento respecto a la recaudación potencial. En el impuesto a la renta empresarial, la eficiencia apenas supera el 27 por ciento, siendo la evasión la principal causa de la pérdida recaudatoria. Entre estos dos tributos, la recaudación no obtenida equivale a cerca de ocho puntos del PBI.
La estructura tributaria tampoco garantiza un tratamiento equitativo para individuos con ingresos similares. Un asalariado, un monotributista y un trabajador independiente bajo el régimen general pueden tener ingresos parecidos, pero enfrentar cargas tributarias distintas.
El monotributo facilita el cumplimiento tributario, unificando varios impuestos en un solo pago, lo que puede ayudar a formalizar a pequeños contribuyentes. Sin embargo, Fundar advierte que la diferencia en la carga entre el régimen simplificado y el general puede promover subdeclaraciones de ingresos o la fragmentación artificial de actividades para mantenerse en el régimen simplificado, o incluso encubrir relaciones laborales encubiertas.
En cuanto a Ganancias, el umbral para comenzar a tributar es elevado en comparación internacional, mientras que quienes operan bajo el régimen general como independientes pueden enfrentar una carga tributaria significativamente mayor por ingresos similares. Fundar sugiere que simplemente reducir el umbral podría hacer que el sistema sea más regresivo.
El think tank propone una reestructuración del sistema tributario: disminuir gradualmente el peso de los impuestos más distorsivos, contrarrestándolo con un aumento en la recaudación de tributos directos sobre ingresos y patrimonio, mejorar la eficiencia administrativa y ampliar las bases imponibles. Se sugiere reforzar la tributación sobre los sectores más adinerados, incluso a través de la coordinación internacional para evitar la evasión fiscal, así como reformar Ganancias y aportes personales para que sean más progresivos y revisar el régimen del monotributo. En cambio, no se plantea reducir el IVA, ya que su diseño favorece la trazabilidad de las operaciones, sino combatir la alta evasión para acercar la recaudación efectiva a su potencial.